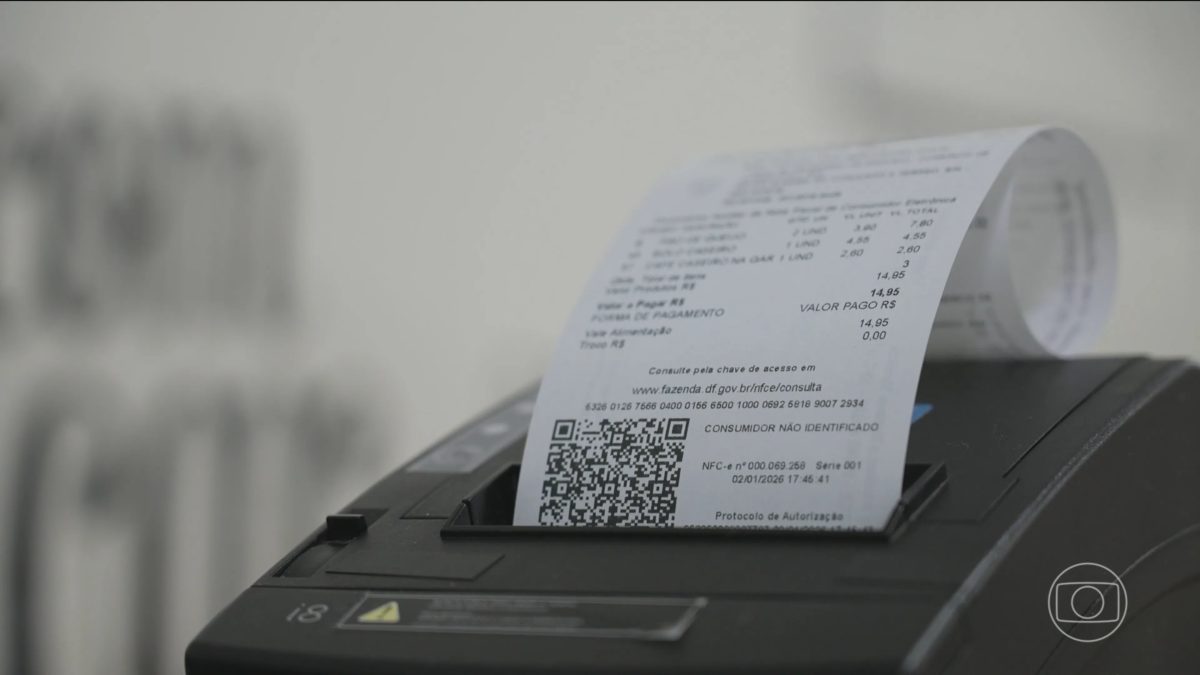

O secretário da Receita Federal, Robinson Barreirinhas, confirmou nesta quarta-feira (11) que os novos impostos da reforma tributária, CBS e IBS, começam a valer em janeiro de 2027. O governo vai propor ao Congresso Nacional que o primeiro recolhimento da CBS seja feito apenas em fevereiro.
A medida opcional permitirá que as empresas calculem os valores de janeiro e façam eventuais ajustes no mês seguinte. A Contribuição sobre Bens e Serviços será um tributo federal que substituirá o PIS/Pasep e Cofins, enquanto o Imposto sobre Bens e Serviços será compartilhado entre estados e municípios.
O que são CBS e IBS
O IBS vai substituir o Imposto sobre Circulação de Mercadorias e Serviços e o Imposto Sobre Serviços. Os dois tributos fazem parte do novo modelo de Imposto sobre Valor Agregado criado pela reforma tributária para simplificar a cobrança sobre o consumo.
Em 2026, as empresas que cumprirem as novas exigências da reforma tributária, como informar corretamente os dados nas notas fiscais, não precisarão pagar os novos tributos. Caso seja necessário recolher os valores de teste de 0,9% de CBS e 0,1% de IBS, a legislação prevê mecanismos de compensação.
Adaptação e notas fiscais
A primeira etapa da implementação atinge empresas que não fazem parte do Simples Nacional e que emitem documentos fiscais eletrônicos como NF-e, NFC-e e CT-e. Segundo o advogado tributarista Mateus Pontalti, sócio do escritório Feitosa, Rodrigues e Pontalti, a principal mudança para as empresas é tecnológica.
“Os sistemas das empresas devem estar preparados para gerar os novos leiautes e informar corretamente os dados relativos ao IBS e à CBS”, afirmou Mateus Pontalti. A Nota Fiscal de Serviço Eletrônica teve inclusão dos novos campos iniciada em 1º de outubro de 2026 para a maior parte dos serviços tributados pelo ISS.
Regras e cronograma
A ausência ou inconsistência das informações sobre IBS e CBS não provocará rejeição automática das notas fiscais neste primeiro momento, conforme anunciado pelos órgãos competentes. O contribuinte poderá continuar emitindo os documentos sem o preenchimento dos novos campos sem que o sistema os rejeite.
Durante o período de adaptação em 2026, empresas que deixarem de cumprir as exigências não serão multadas imediatamente, pois serão notificadas pela Receita para corrigir o problema em até 60 dias. O novo modelo da reforma tributária passa a funcionar integralmente em 2033, com a extinção do ICMS e do ISS.